
서울 집값과 가계대출은 왜 한국은행 금리 결정의 변수가 될까?
한국은행은 물가를 관리하는 기관입니다. 그런데 기준금리 발표문을 보면 소비자물가뿐 아니라 수도권 주택가격과 가계대출이 자주 등장합니다. “서울 아파트값이 오르는 일이 왜
한국은행은 물가를 관리하는 기관입니다. 그런데 기준금리 발표문을 보면 소비자물가뿐 아니라 수도권 주택가격과 가계대출이 자주 등장합니다. “서울 아파트값이 오르는 일이 왜

기준금리가 오르면 예금 이자는 높아질 것 같습니다. 그런데 같은 금리 인상 소식을 듣고 채권 투자자는 가격 하락을 걱정합니다. 채권 중에서도

국제유가가 오르면 주유비와 기업의 에너지 비용이 늘어납니다. 물가가 오르니 한국은행도 기준금리를 다시 올릴 것이라고 생각하기 쉽습니다. 유가 상승은 추가 인상

수출이 늘고 무역흑자가 커지면 달러가 국내로 들어옵니다. 그렇다면 달러 값인 원달러 환율은 내려가야 할 것 같습니다. 그런데 실제 시장에서는 무역흑자와

반도체 수출이 사상 최고치를 경신한다는 소식이 이어집니다. 그런데 주변 상권이나 일자리까지 좋아졌다고 느끼는 사람은 얼마나 될까요? 수출이 늘어나는 것과 그

“미국 S&P500이 올랐는데, 왜 내가 가진 ETF는 생각보다 덜 올랐을까?” “같은 지수를 따라가는 ETF인데 이름에 H가 붙은 상품과 수익률이 왜

기업이 대규모 공장 증설을 발표하면 생산능력 확대와 매출 성장을 기대하게 됩니다. 그런데 새 공장을 완공한 뒤 오히려 영업이익이 줄어드는 경우가
미국 증시에서 흥미로운 장면이 나타나고 있습니다. 연준은 금리를 올렸고 미국 국채금리는 높은 수준을 유지하고 있는데, 나스닥은 다시 사상 최고치를 기록했습니다.
코스피가 다시 7,000선을 넘어서면서 한국 증시의 체급 자체가 달라졌다는 평가가 나오고 있습니다. 2026년 9월 21일 코스피는 전 거래일보다 1.65% 오른
미국 10년물 국채금리가 다시 5%를 넘어섰습니다. 2026년 9월 24일 미국 10년물 국채금리는 장중 **5.20%**까지 상승했습니다. 같은 날 30년물 국채금리도 5.48%까지
가상자산 시리즈를 시작하면서 첫 번째 글에서 이런 질문을 던졌습니다. 가상자산이란 무엇인가? 이후 비트코인, 이더리움, 알트코인, 금리와 유동성, 스테이블코인과 DeFi,
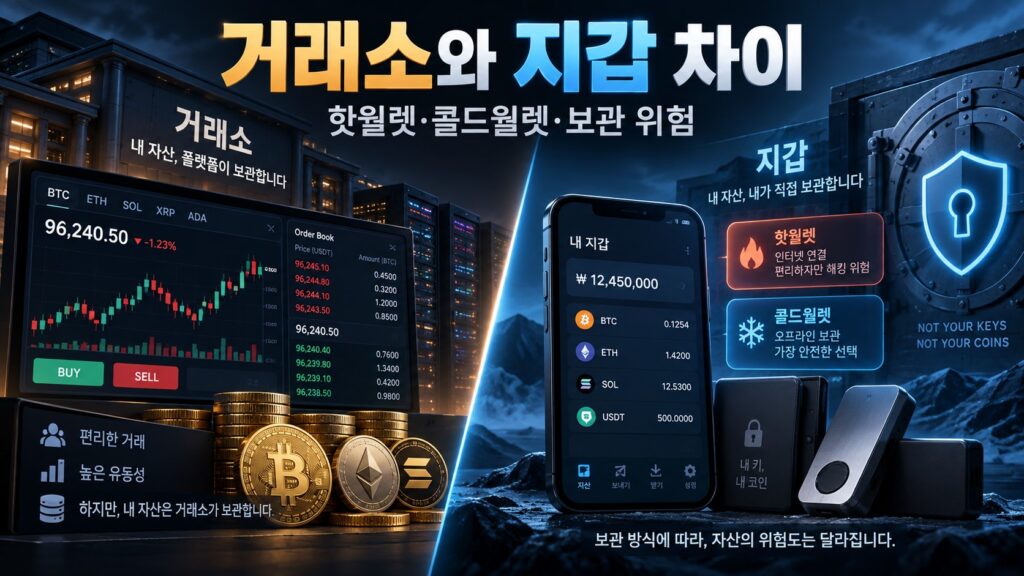
거래소에서 비트코인을 구매했다고 가정해보겠습니다. 거래소 앱에는 이렇게 표시됩니다. BTC 0.1 그렇다면 이 비트코인은 어디에 있을까요? 내 스마트폰 안에 저장되어
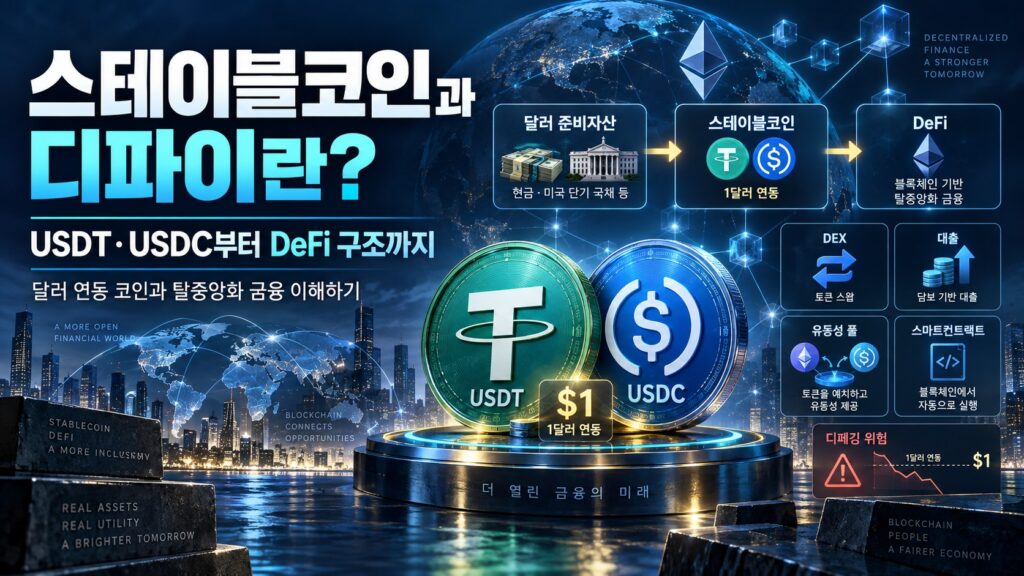
비트코인은 하루에도 가격이 크게 움직일 수 있습니다. 이더리움이나 알트코인은 변동성이 더 커지는 경우도 있습니다. 그런데 가상자산 시장에는 조금 특이한
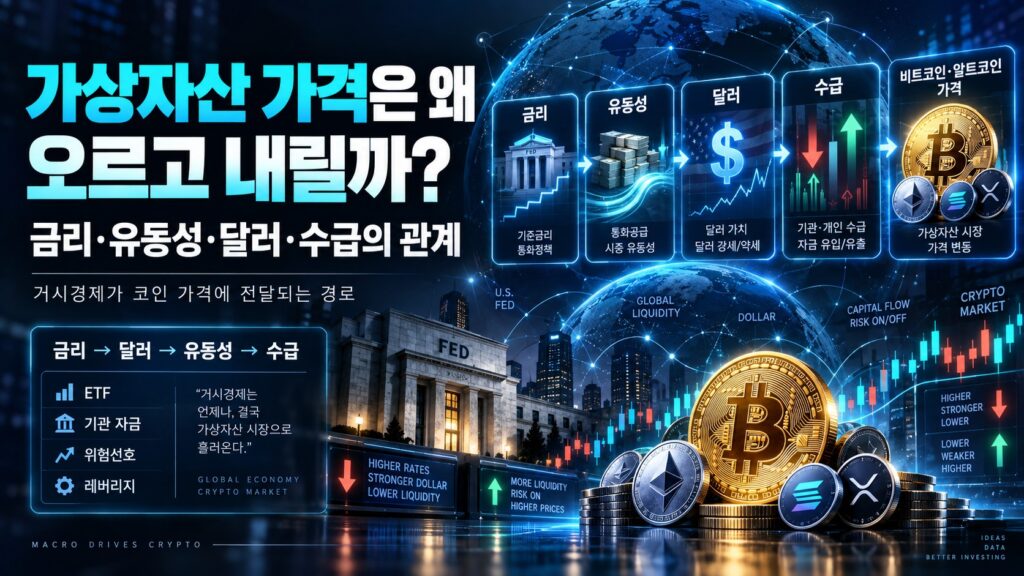
비트코인 가격이 하루 사이 크게 오르면 여러 가지 설명이 등장합니다. “금리 인하 기대 때문이다.” “달러가 약해져서 그렇다.” “기관 자금이
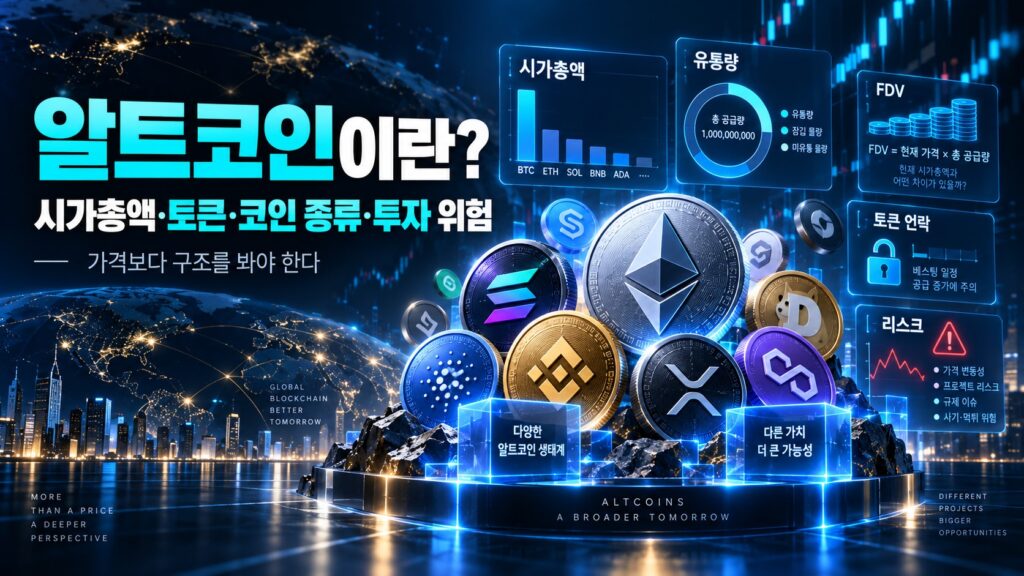
비트코인과 이더리움을 이해하고 나면 가상자산 거래소에는 훨씬 더 많은 이름이 보이기 시작합니다. 가격이 몇십 원인 토큰도 있고 몇만 원인
비트코인과 이더리움은 가상자산 시장을 대표하는 두 이름입니다. 그래서 처음 가상자산을 접하면 이런 생각을 하기 쉽습니다. “비트코인과 이더리움은 결국 비슷한 종류의
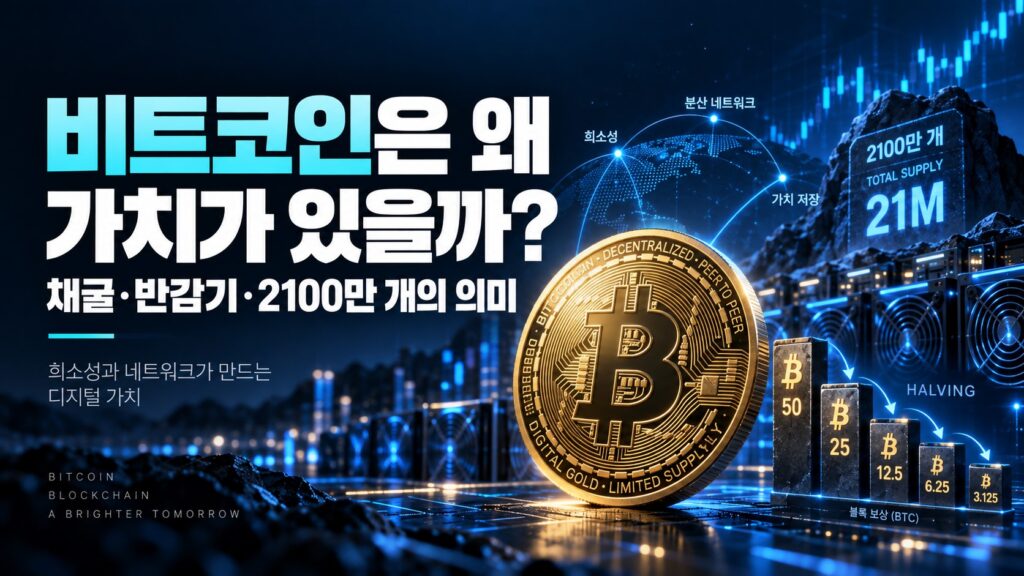
비트코인은 주식처럼 기업의 지분도 아니고, 채권처럼 이자를 지급하지도 않습니다. 아파트처럼 사람이 거주할 수도 없고 금처럼 손에 잡히는 실물도 없습니다. 그런데도
가상자산 이야기를 처음 접하면 가장 먼저 부딪히는 문제가 있습니다. 가상자산, 암호화폐, 코인, 비트코인, 블록체인은 도대체 무엇이 다른가? 뉴스에서는 ‘가상자산 시장’이라고

일본의 ‘제로금리 시대’가 이제는 상당히 먼 과거가 되어가고 있다. 일본은행(BOJ)은 2026년 9월 18일 금융정책결정회의에서 정책금리를 기존 1.00%에서 1.25%로 0.25%포인트

미국의 금리 인상 사이클이 다시 시작됐다. 미국 연방준비제도(Fed)는 2026년 9월 15~16일 FOMC에서 기준금리를 기존보다 0.25%포인트 인상해 3.75~4.00%로 결정했다. 표결
서울의 대형 오피스 빌딩이나 물류센터에 투자하려면 얼마나 많은 돈이 필요할까요? 개인이 건물 한 채를 직접 사려면 수십억 원에서 수백억 원
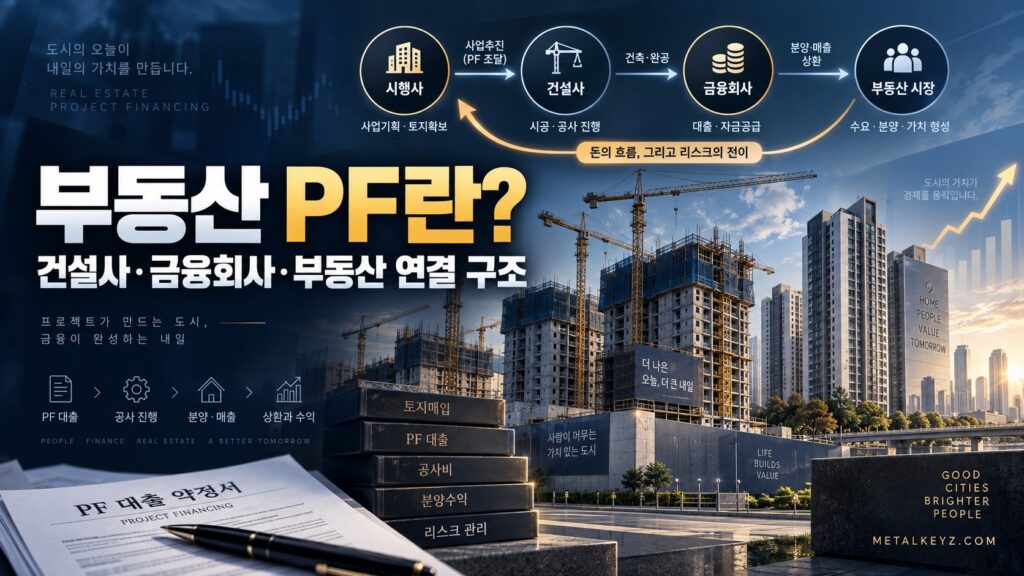
아파트 미분양이 늘어나면 뉴스에서 함께 등장하는 단어가 있습니다. 부동산 PF(Project Financing)입니다. 미분양은 주택시장 문제인데 왜 갑자기 증권사·저축은행·캐피탈·은행 이야기가 등장할까요? 이유는
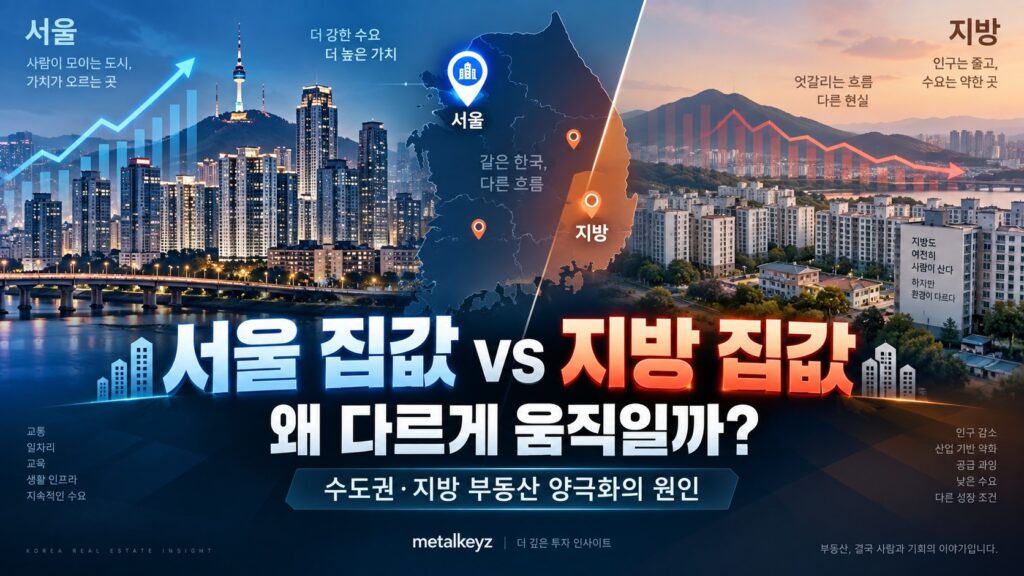
한국은행은 전국에 하나의 기준금리를 적용합니다. DSR과 LTV 같은 금융규제도 큰 틀에서는 전국적으로 같은 금융시스템 안에서 작동합니다. 그런데 집값은 전혀 똑같이
아파트 분양시장 관련 기사에서 자주 등장하는 숫자가 있습니다. 바로 미분양 주택입니다. 미분양이 늘어나면 흔히 이런 해석이 나옵니다. “집을 지어도 안
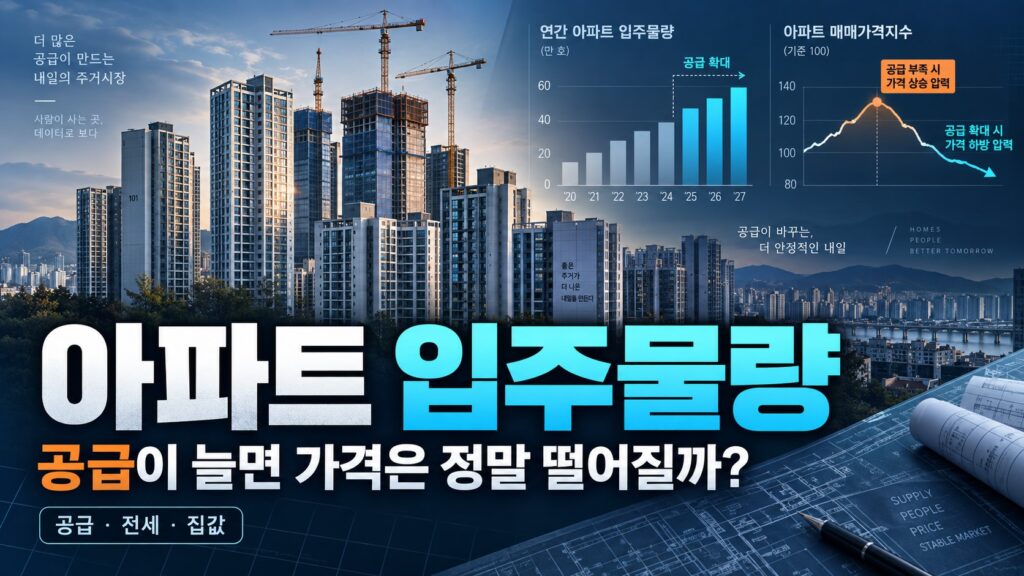
부동산 시장에서는 흔히 이런 말을 합니다. “아파트 공급이 늘어나면 집값은 떨어진다.” 경제학의 기본적인 수요·공급 원리로 보면 맞는 이야기입니다. 주택을 원하는
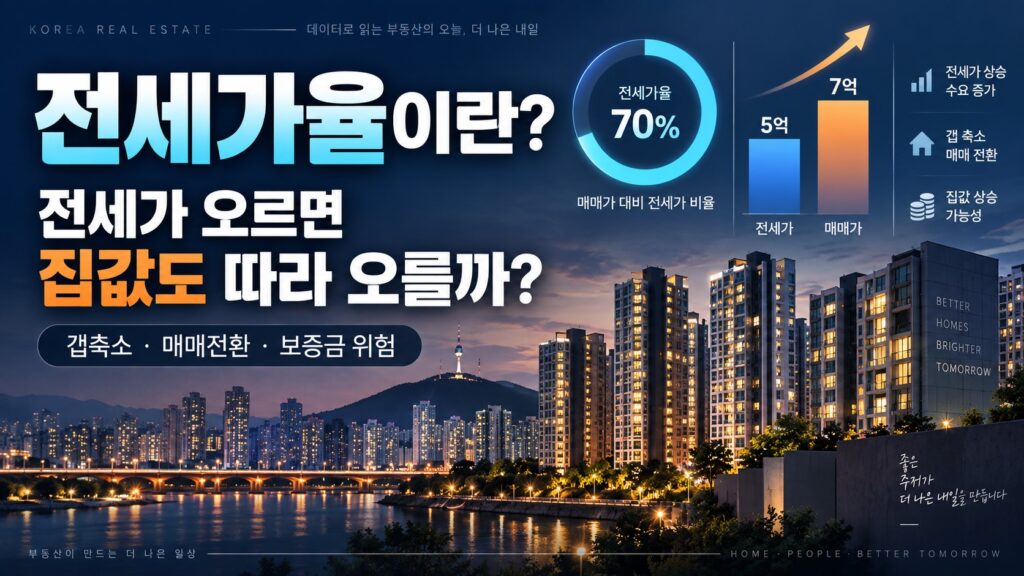
아파트 매매가격은 그대로인데 전세가격이 계속 오른다면 시장에서는 종종 이런 이야기가 나옵니다. “전세가율이 올라가고 있으니 매매가격도 결국 따라 오를 수 있다.”
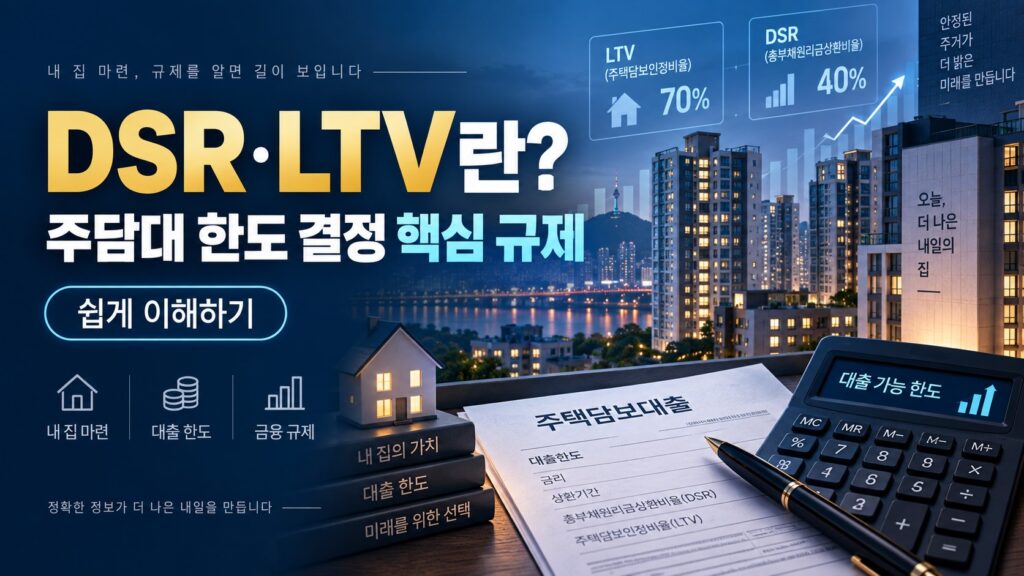
10억 원짜리 아파트를 사려고 하는데 LTV가 70%라면 7억 원을 대출받을 수 있을까요? 반드시 그렇지는 않습니다. 주택담보대출 한도를 결정할 때는 집값만
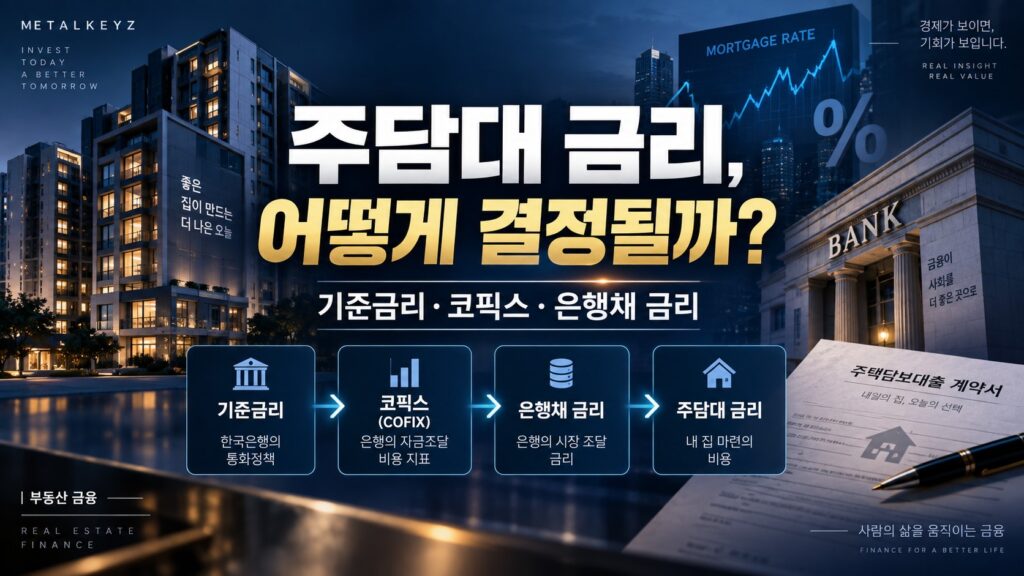
한국은행이 기준금리를 올렸다는 뉴스가 나오면 많은 사람이 자신의 주택담보대출 금리도 곧바로 같은 폭만큼 오를 것이라고 생각합니다. 하지만 실제로는 그렇지 않습니다.
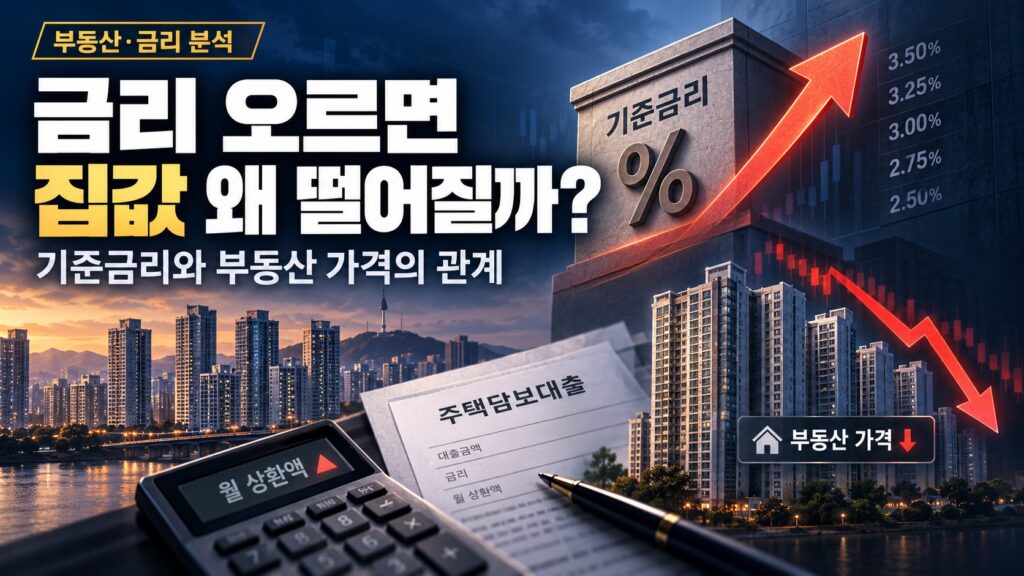
집값을 이야기할 때 가장 자주 등장하는 변수 가운데 하나가 금리입니다. 일반적으로는 이렇게 설명합니다. 금리 상승 → 대출 부담 증가 →
“금리가 오르면 집값은 떨어진다.” “공급이 부족하면 집값은 오른다.” “인구가 줄면 부동산은 결국 떨어진다.” 부동산 시장에서는 이런 문장을 자주 접합니다. 각각